Domain klji.de kaufen?
Wir ziehen mit dem Projekt
klji.de um.
Sind Sie am Kauf der Domain
klji.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klji.de kaufen?
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Der Darlehensvertrag. Ein Überblick über die Regelungen im Bürgerlichen Gesetzbuch, Taschenbuch von Laurent Klee, GRIN, 978-3-346-23427-8Der Darlehensvertrag. Ein Überblick Über Die Regelungen Im Bürgerlichen Gesetzbuch, Taschenbuch Von Laurent Klee, Grin, 978-3-346-23427-8, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
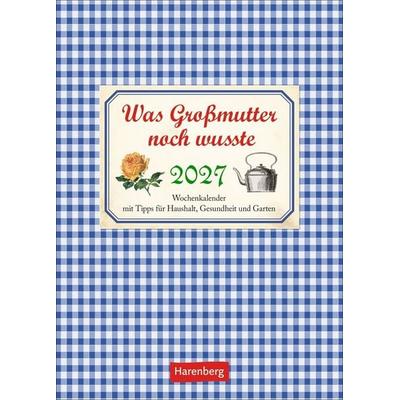
Was Großmutter noch wusste Wochenkalender 2027 - mit Tipps für Haushalt, Gesundheit und Garten- Großmutters Ratschläge Sorgen In Diesem Zauberhaften Kalender 2027 Im Format 16,5 X 23 Cm Jede Woche Für Liebevolle Fürsorge- Lebensweisheiten Treffen Auf Nostalgie: In Diesem Wochenplaner Steckt Platz Für Eintragungen Und Viel Wissenswertes Rund...14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Der Maßstab der gesetzlichen Zinsbeschraenkung im Darlehensvertrag, Taschenbuch von Shin-Uk Park, Peter Lang GmbH, Internationaler Verlag derDer Maßstab Der Gesetzlichen Zinsbeschraenkung Im Darlehensvertrag, Taschenbuch Von Shin-uk Park, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-64768-4, Seitenanzahl: 25071,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Vierlieferungsvertrag insbesondere bei Verbindung mit dem Darlehensvertrag, Gebundene Ausgabe von Ernst Dispeker, De Gruyter, 978-3-11-268933-2Der Vierlieferungsvertrag Insbesondere Bei Verbindung Mit Dem Darlehensvertrag, Gebundene Ausgabe Von Ernst Dispeker, De Gruyter, 978-3-11-268933-2, Seitenanzahl: 73109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Darlehensvertrag. Ein Überblick über die Regelungen im Bürgerlichen Gesetzbuch, Taschenbuch von Laurent Klee, GRIN, 978-3-346-23427-8Der Darlehensvertrag. Ein Überblick Über Die Regelungen Im Bürgerlichen Gesetzbuch, Taschenbuch Von Laurent Klee, Grin, 978-3-346-23427-8, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Was Großmutter noch wusste Wochenkalender 2027 - mit Tipps für Haushalt, Gesundheit und Garten- Großmutters Ratschläge Sorgen In Diesem Zauberhaften Kalender 2027 Im Format 16,5 X 23 Cm Jede Woche Für Liebevolle Fürsorge- Lebensweisheiten Treffen Auf Nostalgie: In Diesem Wochenplaner Steckt Platz Für Eintragungen Und Viel Wissenswertes Rund...14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
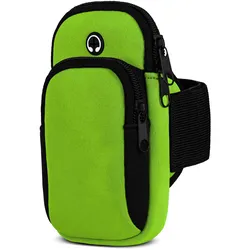
moex Fitness Case iPhone 14 Sport Armband Handymoex Fitness Case für iPhone 14 – Bequemes Sportarmband mit 2 FächernDer perfekte Begleiter für Indoor oder Outdoor – das Fitness Case von moex bietet Ihnen bei jeder Aktivität den Komfort, den Sie brauchen. Dieses Sportarmband wurde speziell für dein iPhone 14 entwickelt und bietet dir beim Joggen oder Training optimalen Komfort. Mit zwei separaten Fächern kannst du dein Handy und andere wichtige Gegenstände sicher und griffbereit verstauen. Die verstellbare Lauftasche mit Handyhalterung für den Arm sorgt für einen festen Sitz, während das atmungsaktive Material Hautirritationen verhindert. Ideal für alle, die eine praktische Handytasche zum Joggen suchen. Highlights VIELSEITIG Das Handyarmband kann durch den verstellbaren Gurt und zwei separate Fächer perfekt beim Sport verwendet werden – Ob für Jogger, beim Fitness-, Home-Training oder Outdoor-Aktivitäten. UNAUFFÄLLIG & LEICHT Die Halterung lässt sich in Sekunden auf Ihren Armumfang anpassen und mithilfe des elastischen Gurtes befestigen. So hat man sein iPhone 14 immer rutschfest am Arm. 360 GRAD SCHUTZ Die Sport Schutzhülle bietet besten Schutz für Ihr Smartphone und viel Platz in zwei separaten Fächern. Selbst für Klettern, Fußball, Tennis, Reiten oder Fahrrad perfekt geeignet. WASSERFEST Das hochwertige Neopren der Oberarmtasche ist rundum wasserabweisend, sodass Regen kein Problem mehr darstellt – Das weiche Fitnessarmband ist waschbar und dadurch besonders pflegeleicht. RUNDUM PRAKTISCH Eine Kopfhöreröffnung macht das Musikhören unterwegs noch leichter. Damit sorgt die Oberarm Sporthülle für beste Unterbringung des Apple iPhone 14 inkl. Case + Zubehör. Ganz egal ob Joggen, Fitnessstudio oder eine Wanderung durch den Wald: Das Fitness Case von moex macht Ihre nächsten Aktivitäten flexibler & komfortabler!24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.